La hipoteca continúa siendo la llave de acceso a la vivienda para dos de cada tres compradores

El 68% de los nuevos propietarios financia la adquisición con un préstamo hipotecario, prácticamente el mismo porcentaje que un año antes, según el informe “Perfil del hipotecado español en 2026”, elaborado por Fotocasa Research

Anaïs López
Anaïs López Experta en el sector inmobiliario

5/5. Votos: 1

Hasta ahora, ¡no hay votos!. Sé el primero en puntuar este contenido.

  • El 68% de los nuevos compradores de vivienda financió la adquisición mediante crédito hipotecario durante los primeros meses de 2026, según el informe “Perfil del hipotecado español en 2026” de Fotocasa Research.
  • El 54% de las compras se financia únicamente a través de la entidad bancaria, mientras que un 15% necesita combinar la hipoteca con ayuda económica familiar para completar la operación según Fotocasa Research.
  • El elevado precio de la vivienda posiciona la capacidad de ahorro como la principal barrera de acceso a la propiedad en España, superando la evolución de los tipos de interés según Fotocasa Research.

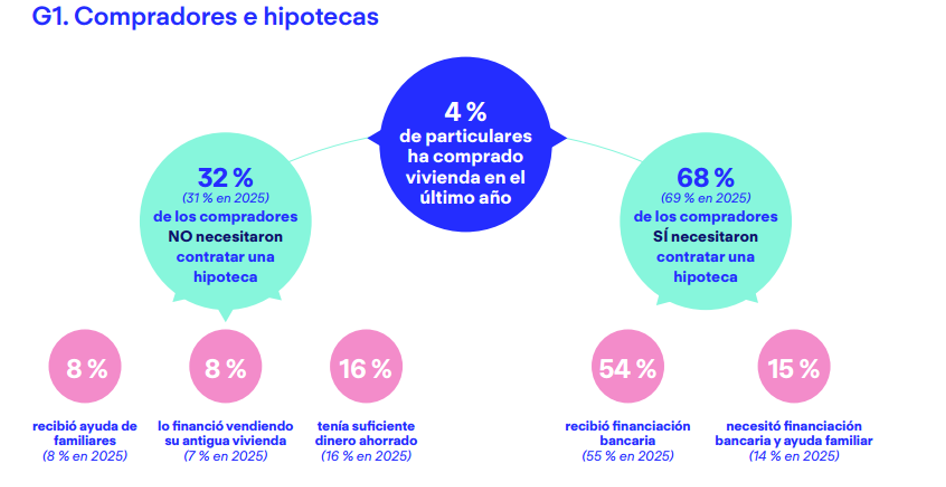
Dos de cada tres nuevos propietarios continúan recurriendo al crédito hipotecario para comprar una vivienda. En concreto, el 68% de quienes adquirieron un inmueble durante los primeros meses de 2026 firmó una hipoteca, solo un punto porcentual menos que el 69% registrado un año antes. Además, este porcentaje continúa situándose por encima del 66% anotado en 2024, lo que confirma la estabilidad del mercado hipotecario, según el informe “Perfil del hipotecado español en 2026”, elaborado por Fotocasa Research.

Como consecuencia, el porcentaje de compradores que no necesitó financiación bancaria aumenta únicamente de forma muy moderada, pasando del 31% al 32%, aunque todavía permanece por debajo del 35% registrado en 2024. Estos datos muestran que el descenso de los tipos de interés y del euríbor durante el periodo analizado (la encuesta se realizó en febrero de 2026) apenas ha alterado las decisiones de financiación de los compradores. La evolución del mercado hipotecario refleja un comportamiento muy estable, con unos niveles de contratación prácticamente idénticos a los del año anterior.

El acceso a una vivienda requiere ahorros u apoyo familiar

«La hipoteca continúa siendo la principal vía de acceso a la vivienda para la mayoría de los compradores. Sin embargo, para una parte importante de ellos ya no es suficiente con obtener financiación bancaria, sino que también necesitan recurrir a sus propios ahorros o al apoyo familiar para completar la compra. Esto demuestra que el principal obstáculo ya no es acceder al crédito, sino reunir el capital necesario para afrontar la entrada y los gastos asociados a la adquisición», explica María Matos, directora de Estudios y portavoz de Fotocasa.
"Aunque unas condiciones hipotecarias más favorables impulsan la demanda, el verdadero condicionante sigue siendo el elevado precio de la vivienda"

«La capacidad de ahorro se ha convertido en la gran barrera de acceso a la vivienda. De hecho, la evolución de los tipos de interés, por sí sola, no transforma el mercado. Aunque unas condiciones hipotecarias más favorables impulsan la demanda, el verdadero condicionante sigue siendo el elevado precio de la vivienda. Mientras los precios continúen creciendo por encima de la capacidad de ahorro de los hogares, el acceso a la propiedad seguirá dependiendo en gran medida de la financiación y, en muchos casos, también del apoyo familiar”, añade Matos.

01. Perfil hipotecado I

Fuente: informe “Perfil del hipotecado español en 2026”, elaborado por Fotocasa Research.

La financiación bancaria sigue siendo la principal vía

Entre quienes recurrieron a una hipoteca, la mayoría financió la compra exclusivamente mediante un préstamo bancario. En concreto, el 54% de todos los compradores obtuvo únicamente financiación de la entidad financiera, una cifra prácticamente idéntica a la del primer semestre de 2025, cuando representaba el 55%.

Una parte relevante de los compradores sigue necesitando complementar el préstamo con apoyo familiar

Por otra parte, el 15% necesitó combinar la hipoteca con ayuda económica de familiares para poder completar la operación, un porcentaje que aumenta ligeramente respecto al 14% registrado un año antes.

En conjunto, estos datos ponen de manifiesto que la financiación hipotecaria continúa siendo el principal mecanismo para acceder a la vivienda, mientras que una parte relevante de los compradores sigue necesitando complementar el préstamo con apoyo familiar para poder afrontar la adquisición.

Un tercio compra vivienda sin hipotecarse

El 32% de los compradores consiguió adquirir una vivienda sin necesidad de contratar una hipoteca, gracias a disponer previamente de recursos suficientes para afrontar la operación. Dentro de este grupo, el 16% realizó la compra utilizando exclusivamente sus propios ahorros, exactamente el mismo porcentaje que un año antes.

En Fotocasa, contamos con un excelente equipo de expertos dedicados a crear contenido relevante para nuestros lectores. Si te ha gustado este artículo, nos encantaría que lo publicaras en tu sitio web. Por favor, cita a Fotocasa como fuente. Gracias por tu apoyo.

Integridad Editorial de Fotocasa Life

0 Comentarios
Más antiguo
El mas nuevo
↑