¿Qué es el Tapiolaku? El sistema con el que 10 amigos pueden comprar 10 viviendas sin pedir una hipoteca

En Fotocasa analizamos cómo funciona el sistema de ahorro colectivo llamado Tapiolaku.

Fotocasa
Fotocasa Actualidad y cultura inmobiliaria

5/5. Votos: 1

Hasta ahora, ¡no hay votos!. Sé el primero en puntuar este contenido.

  • El Tapiolaku es un sistema de ahorro colectivo ideado por Juan Manuel Tapiola que permite a un grupo de personas comprar varias viviendas sin solicitar un préstamo.
  • La viabilidad del sistema depende del precio de la vivienda y de las aportaciones que puedan hacer los miembros del grupo.
  • Un grupo compuesto por diez personas en el que cada una ahorrase 750 euros al mes podría acumular 90.000 euros en un año.

Comprar una vivienda no está al alcance de todos los bolsillos. En septiembre, el precio medio del metro cuadrado en España subió un 13,8 % interanual hasta alcanzar los 3.136 euros, lo que significa que, si queremos comprar una vivienda de 60 m², tendremos que desembolsar 188.160 euros de media, de acuerdo con el Índice Inmobiliario Fotocasa. Ante esta situación, el Tapiolaku propone una alternativa basada en la compra colectiva: un grupo de diez amigos se organiza para adquirir diez viviendas sin necesidad de pedir una hipoteca. ¿Es realista? ¿Funcionaría en España? En Fotocasa comprobamos si el Tapiolaku puede aplicarse en nuestro país.

¿Qué es el Tapiolaku?

El Tapiolaku es un sistema de ahorro colectivo creado por el empresario argentino Juan Manuel Tapiola e inspirado en el modelo boliviano del Pasanaku. Su objetivo es que un grupo de personas pueda comprar una casa para cada uno sin solicitar un crédito.

El funcionamiento del sistema, según lo describe su creador, es sencillo. Diez participantes aportan cada mes una cantidad fija de dinero a un fondo común. Por ejemplo, si cada uno contribuye con 500 dólares, el grupo reúne 5.000 dólares mensuales. Al cabo de 10 meses, el grupo dispone de 50.000 dólares y compra una vivienda que sortea entre los diez miembros del grupo. El agraciado puede residir en la vivienda, pero debe seguir aportando 500 dólares mensuales para comprar el resto de las viviendas.

Su objetivo es que un grupo de personas pueda comprar una casa para cada uno sin solicitar un crédito

A partir de ahí, el grupo continúa ahorrando hasta reunir el dinero necesario para adquirir otra vivienda y así sucesivamente hasta completar el objetivo de las diez viviendas (una para cada miembro del grupo). Las personas que ya tienen una vivienda para vivir deben seguir aportando sus cuotas para que el sistema funcione.

¿Y cómo se comprarían las viviendas?

Dos posibilidades serían que o bien los diez miembros del grupo comprasen las viviendas en conjunto, de manera que cada uno adquiriría una parte indivisa de los inmuebles y todos serían propietarios a partes iguales de cada casa o bien una vez ahorrado el dinero necesario para comprar cada vivienda, la cantidad podría entregarse a una persona para que la adquiriese solo a su nombre, de manera que tendría un solo propietario, pero esta persona firmaría un préstamo entre particulares por la cantidad entregada, que sería equivalente a las cuotas que le quedasen por pagar. Sería necesario valorar los riesgos de cada operación.

Se trata de un modelo teórico que, en este artículo, vamos a intentar comprobar si sería aplicable a España.

¿Qué ventajas tiene el Tapiolaku?

La ventaja principal del Tapiolaku es que permite reunir grandes cantidades de dinero en poco tiempo repartiendo el esfuerzo. En lugar de afrontar en solitario el ahorro necesario para comprar una vivienda, los participantes suman sus recursos para alcanzar el objetivo común, por lo que el tiempo necesario para disponer del dinero para comprar una casa se reduce considerablemente. No es lo mismo ahorrar 150.000 euros de forma individual que hacerlo entre diez personas.

El tiempo necesario para disponer del dinero para comprar una casa se reduce considerablemente

Eso sí, el sistema no abarata las viviendas ni elimina el esfuerzo económico individual. Si cada participante termina aportando el equivalente al precio de una casa, el desembolso total es similar al que tendría que afrontar si ahorrase por su cuenta, siempre que los precios se mantengan.

¿Es viable comprar diez viviendas sin hipoteca en España?

Sobre el papel, el Tapiolaku puede resultar atractivo. Ahora bien, ¿es realista este modelo en España? La realidad es que depende de la zona geográfica. El precio de la vivienda varía considerablemente según la ubicación y eso condiciona la cantidad que los participantes deben aportar cada mes y la viabilidad del Tapiolaku.

Por ejemplo, el precio medio del metro cuadrado en Madrid alcanza los 6.582 euros, según el Índice Inmobiliario Fotocasa. Una vivienda de 60 m² costaría alrededor de 394.920 euros. Sin embargo, en Torreperogil, municipio de Jaén que figura entre los más económicos de España para comprar una vivienda, el precio del metro cuadrado es de 644 euros, por lo que una vivienda del mismo tamaño costaría unos 38.640 euros de media.

El precio de la vivienda varía considerablemente según la ubicación y eso condiciona la cantidad que los participantes deben aportar cada mes

Esta diferencia de precio demuestra que la viabilidad del Tapiolaku depende de la zona geográfica en la que se quiera adquirir una vivienda. El sistema puede ser viable en lugares en los que el precio es asequible, pero difícilmente aplicable en las grandes urbes de nuestro país.

Este modelo, en España, tiene otros puntos débiles. Para empezar, ¿qué ocurriría si uno de los miembros del grupo dejase de hacer aportaciones una vez hubiese recibido su vivienda? El resto del grupo tendría que hacer aportaciones mensuales mayores para seguir adquiriendo viviendas y la persona que abandonase el grupo seguiría siendo propietaria, como mínimo, de un porcentaje de la vivienda adquirida. Además, si hubiese diez viviendas con diez propietarios cada una, una vez terminado el proceso, conseguir que cada vivienda pasase a ser propiedad únicamente de un miembro del grupo podría tener implicaciones fiscales que restarían atractivo a la operación.

Un ejemplo práctico: ¿cuánto dinero puede reunir un grupo de diez personas?

Para comprobar cómo funciona el Tapiolaku, imaginemos que diez amigos deciden aportar 750 euros mensuales cada uno durante doce meses, en lugar de los diez que propone Tapiola en su modelo. El grupo reuniría 7.500 euros al mes, lo que supone un ahorro conjunto de 90.000 euros al cabo de un año. Con ese dinero y teniendo en cuenta los precios actuales, sería posible adquirir una vivienda en varios municipios de España, pero resultaría insuficiente en muchos otros.

Mes Aportación individual Aportación total Ahorro acumulado
Enero 750 € 7.500 € 7.500 €
Febrero 750 € 7.500 € 15.000 €
Marzo 750 € 7.500 € 22.500 €
Abril 750 € 7.500 € 30.000 €
Mayo 750 € 7.500 € 37.500 €
Junio 750 € 7.500 € 45.000 €
Julio 750 € 7.500 € 52.500 €
Agosto 750 € 7.500 € 60.000 €
Septiembre 750 € 7.500 € 67.500 €
Octubre 750 € 7.500 € 75.000 €
Noviembre 750 € 7.500 € 82.500 €
Diciembre 750 € 7.500 € 90.000 €

Las cifras cambian según la capacidad de ahorro de cada participante. Si cada uno aportase 500 euros al mes, el grupo reuniría 60.000 euros en un año. Si la aportación ascendiese a 1.000 euros mensuales por persona, el fondo alcanzaría los 120.000 euros en ese mismo período.

El dinero acumulado al cabo de un año se utilizaría para comprar una vivienda para que uno de los miembros del grupo, elegido por sorteo, residiese en ella y el ciclo comenzaría de nuevo hasta haber comprado las diez. No obstante, el precio de la vivienda puede variar con el paso de los años, por lo que puede que las aportaciones mensuales deban ajustarse en cada ciclo.

¿Qué ocurre al cabo de los diez años?

Transcurridos diez años desde el inicio del Tapiolaku, en teoría, cada miembro del grupo debería estar viviendo en una vivienda. Si cada miembro hubiese hecho una compra, lo único que faltaría sería verificar que todos los préstamos se hubiesen saldado correctamente (cada integrante del grupo sería propietario de una vivienda y habría adquirido con el resto una deuda equivalente a las cuotas restantes).

Sin embargo, si todos hubiesen comprado las diez viviendas, habría diez propiedades con diez titulares cada una. ¿Cómo podría resolverse esta situación?

Ceder el usufructo

Una primera posibilidad sería constituir un usufructo a favor de cada participante, un derecho recogido en el Código Civil, de manera que pudiera disfrutar de la vivienda sin ser su propietario exclusivo. Sin embargo, la concesión gratuita de este derecho podría tener implicaciones fiscales.

Donar la vivienda

Otra alternativa sería transmitir gratuitamente cada vivienda al participante que reside en ella, pero Hacienda consideraría esta operación una donación.
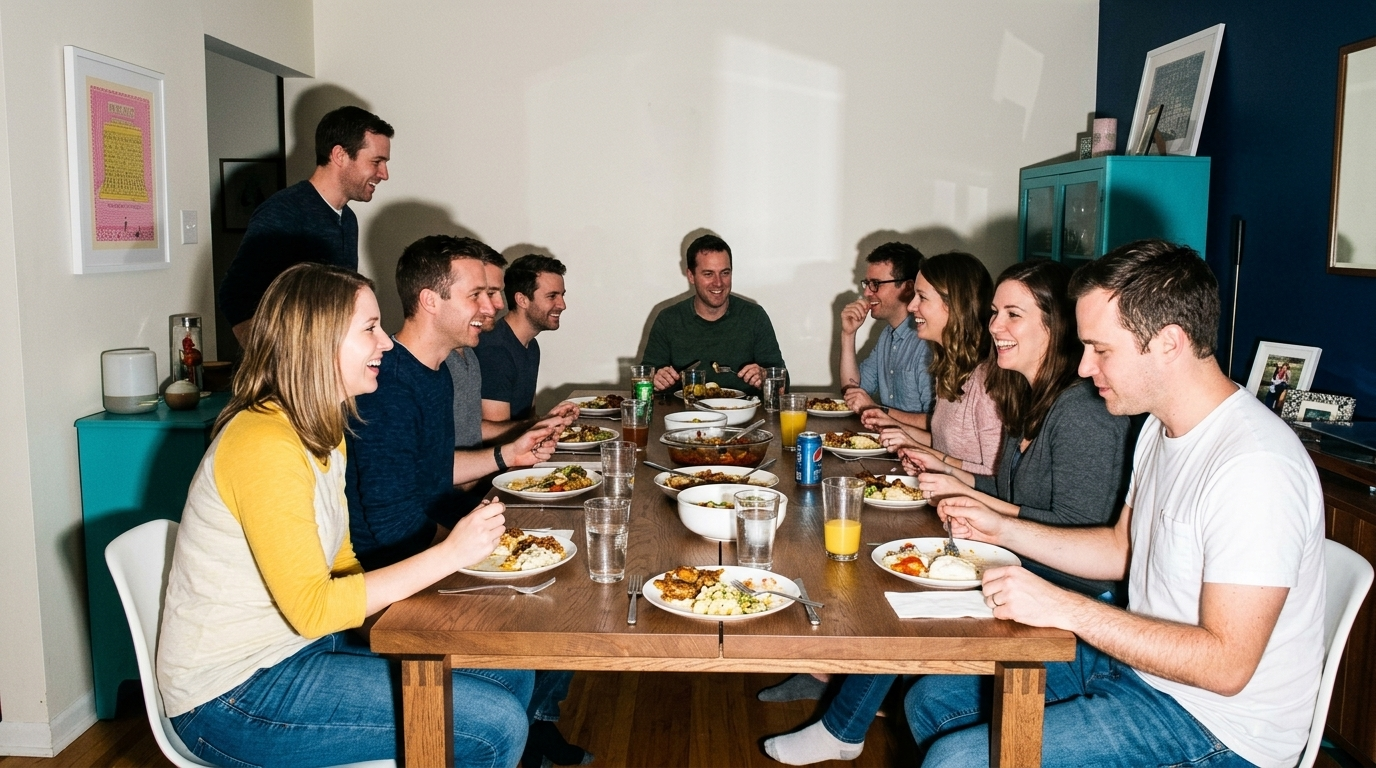
Una primera posibilidad sería constituir un usufructo a favor de cada participante, de manera que pudiera disfrutar de la vivienda sin ser su propietario exclusivo

Comprar la casa

La tercera opción consistiría en que cada miembro comprase las participaciones de los otros nueve copropietarios de la vivienda que ocupa. De esta forma, cada participante acabaría siendo el propietario exclusivo de un inmueble.

No obstante, esta solución plantea dos dificultades. Por un lado, es poco probable que las diez viviendas tengan exactamente el mismo valor, por lo que algunos participantes tendrían que desembolsar más dinero que otros para adquirir las participaciones restantes y el dinero que aportarían podría no compensarse con el dinero recibido por la venta del resto de las viviendas. Por otro lado, sería necesario pagar los gastos y los impuestos asociados a cada compraventa.

En definitiva, conseguir que cada participante termine siendo el propietario exclusivo de una vivienda no es tan sencillo como reunir el dinero y comprar los inmuebles.

¿Quieres más información? Te explicamos cuáles son los pasos para comprar una casa que tiene varios propietarios.

En Fotocasa, contamos con un excelente equipo de expertos dedicados a crear contenido relevante para nuestros lectores. Si te ha gustado este artículo, nos encantaría que lo publicaras en tu sitio web. Por favor, cita a Fotocasa como fuente. Gracias por tu apoyo.

Integridad Editorial de Fotocasa Life

0 Comentarios
Más antiguo
El mas nuevo
↑