

- 6 habs.
- 1 bany
- 292 m²
Casa adosada en venda a Calle Golondrina, 2, La Zubia Ciudad
La Zubia
Si buscas una casa con espacio, luz y un potencial enorme, ¡esta es para ti! 🏡👇
📍 Características principales:
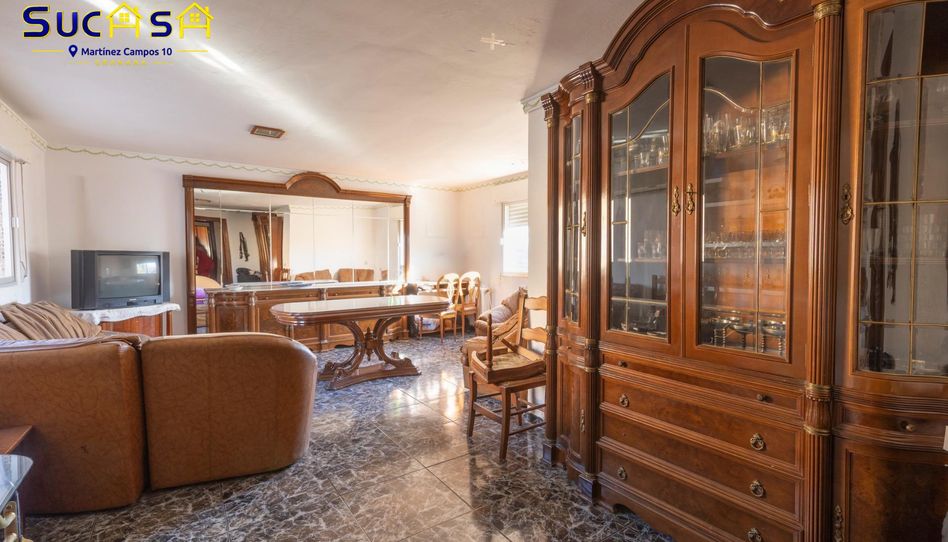
🔹 6 habitaciones repartidas en dos plantas independientes.
🔹 Planta baja: Espacio diáfano sin habitar, ideal para reforma integral o proyecto independiente.
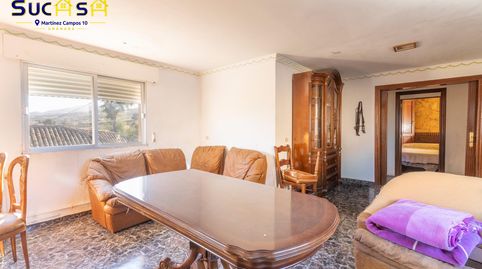
🔹 Planta alta: 3 dormitorios amplios y exteriores, cocina grande y 1 baño.
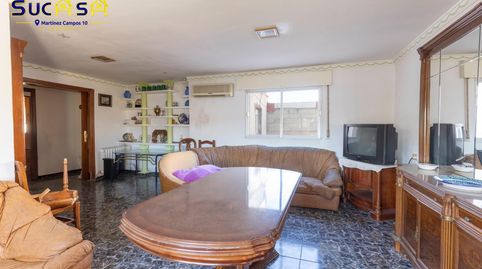
🔹 Doble salón: Un salón principal de gran tamaño y un acogedor salón secundario con chimenea.
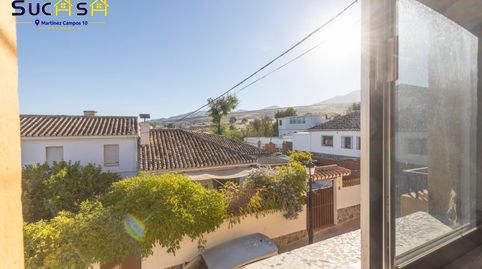
🔹 Vistas panorámicas: Sube a la parte superior y disfruta de unas vistas espectaculares de toda Granada.
🔹 Gran balcón: Bordea toda la casa, llenando de luz cada estancia.
🔹 Cochera grande para tu total comodidad.
🔨 Vivienda para reformar: El lienzo perfecto para crear la casa de tus sueños o un proyecto con alta rentabilidad.
📩 ¡Contáctanos para más información o concertar una visita sin compromiso! 📲
Aviso importante:
El precio de venta publicado no constituye una oferta contractual y debe incrementarse con los siguientes costes obligatorios para la parte compradora:
• Impuestos: El Impuesto de Transmisiones Patrimoniales (ITP) en Andalucía para 2026 es, con carácter general, del 7%. Existen tipos reducidos del 6%, 3,5% o incluso 2% para colectivos específicos (jóvenes, personas con discapacidad, familias numerosas, etc.). Puedes consultar la web de la Junta para más detalles. https://www.juntadeandalucia.es/organismos/economiahaciendayfondoseuropeos/areas/tributos-juego/tributos/paginas/impuestos-cedidos-transmisiones.html
• Gastos de Notaría y Registro: Los honorarios están regulados por aranceles estatales y dependen del precio de venta y número de folios de la escritura. Puedes consultar las tarifas vigentes en el portal especializado de Notarios y Registradores. https://www.notariosyregistradores.com/web/secciones/consumo-y-derecho/varios-cyd/resumen-de-la-ley-10-2025-de-26-de-diciembre-por-la-que-se-regulan-los-servicios-de-atencion-a-la-clientela/
• Gestoría y Financiación: Gastos derivados de la tramitación administrativa y la constitución de hipotecas, exigibles únicamente en el caso de necesitar financiación bancaria, cuyos costes deberán consultarse directamente con las entidades financieras correspondientes.
• Honorarios de Intermediación: Al precio indicado debe sumarse un 2,5% + I.V.A. en concepto de honorarios por servicios de intermediación inmobiliaria para la parte compradora.
• Las superficies expresadas en esta página tienen carácter descriptivo y son aproximadas.
• El precio puede ser susceptible de modificación sin previo aviso.
• Validez del anuncio: Hasta fin de contrato.
• El cliente tiene derecho al Documento Informativo Abreviado (DIA) de la vivienda según decreto 218/2005 de la Junta de Andalucía.
• Gastos según ley.
Para obtener una información más detallada sobre estos costes o recibir asesoramiento personalizado sobre su caso particular, no dude en ponerse en contacto con nosotros.
Característiques
Tipus d'immoble
Casa adossadaDisponibilitat
Sense restriccionsEstat
A reformarAntiguitat
50 a 70 anysGaratge
PrivatAscensor
NoMoblat
NoEnergia
Etiqueta de qualificació energètica:GEmissions:999 kg CO₂ m² / anyEmissions
Etiqueta de qualificació energètica:GEmissions:999 kg CO₂ m² / any

Tipus d'interès
Quota mensual estimada
1.074 €
Servei ofert per

Fotocasa no actua com a intermediari financer. La informació proporcionada té caràcter orientatiu, basant-se en informació pública al mercat. Serà l'entitat de crèdit qui contacti amb el potencial prestatari per negociar, facilitar i pactar les condicions financeres aplicables.
Desglossament de la hipoteca
La teva quota mensual
1.074 € *
Durant 30 anys (360 quotes)
Preu de l'immoble:
310.000 €
Impostos i despeses de la compra:
23.899 €
Cost total de l'immoble:
333.899 €
Estalvi aportat:
62.000 €
Import de la hipoteca:
271.899 €
Interessos totals:
114.860 €
Cost total amb hipoteca
448.759 €
Capital + interessos + impostos i despeses
Fotocasa no actua com a intermediari financer. La informació proporcionada té caràcter orientatiu, basant-se en informació pública al mercat. Serà l'entitat de crèdit qui contacti amb el potencial prestatari per negociar, facilitar i pactar les condicions financeres aplicables.