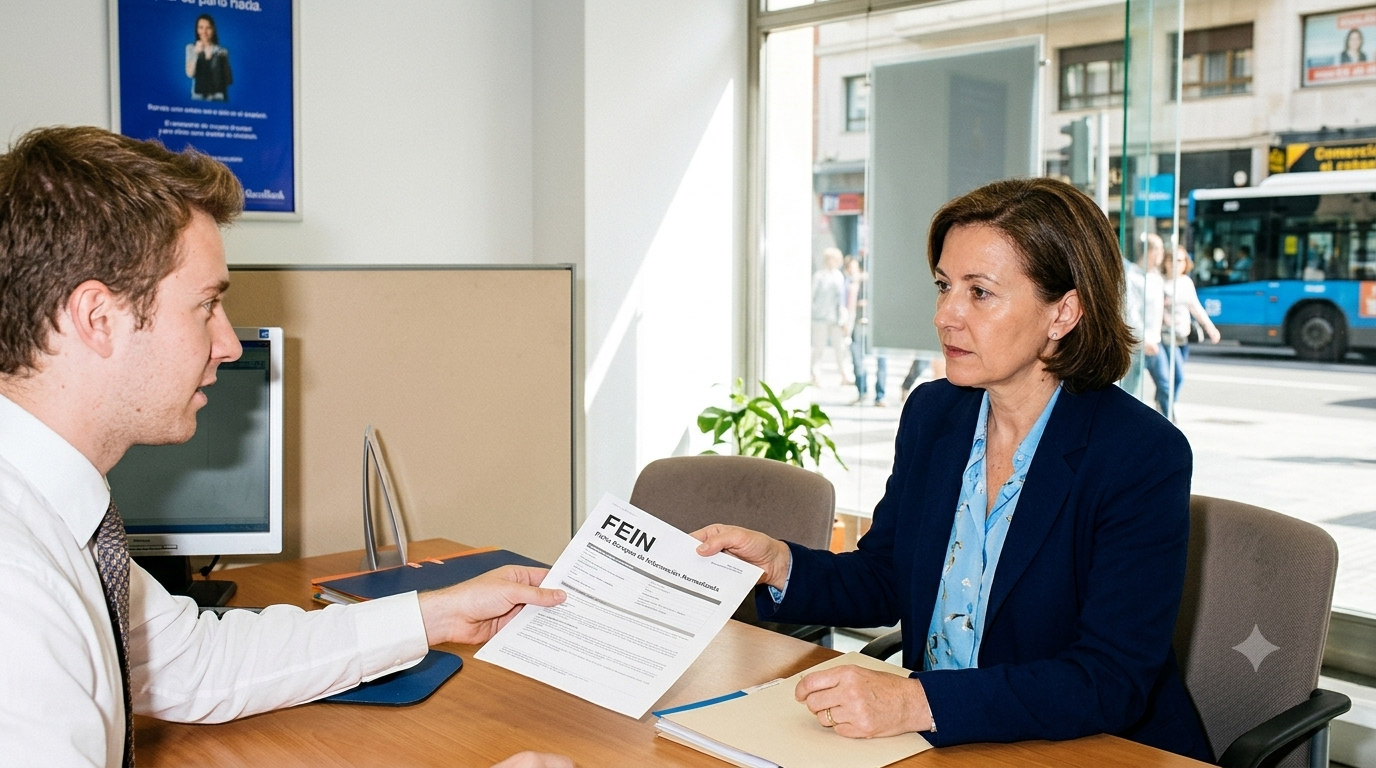
Entre otros aspectos, la ficha europea de información normalizada incluye los siguientes puntos:
- Datos identificativos del prestamista.
- Fecha de validez de la oferta, es decir, durante cuánto tiempo dura la FEIN.
- El importe del préstamo.
- El plazo de amortización.
- El tipo de interés y la TAE de la hipoteca.
- El importe de las cuotas.
- Las condiciones de amortización anticipada.
- Las consecuencias del impago.
La FEIN tiene carácter vinculante para la entidad durante el plazo de validez que figure expresamente en el propio documento, lo que significa que durante ese tiempo el banco no puede cambiarnos las condiciones.
Además de la FEIN, un mínimo de diez días antes de la firma del contrato el banco debe entregarnos, entre otros documentos, la ficha de advertencias estandarizadas (FiAE), que incluirá las cláusulas relevantes de la hipoteca, información sobre los gastos asociados a la firma de la hipoteca y sobre quién debe pagarlos, y una simulación de las cuotas en varios escenarios distintos si el préstamo es a tipo variable.
¿Cuánto tiempo dura la FEIN?
La FEIN debe tener una vigencia que cubra, al menos, el plazo legal que debe transcurrir entre su entrega y la firma del contrato. Este plazo es de 10 días naturales como norma general, excepto en Cataluña, que es de 14 días. No obstante, los bancos tienen la posibilidad de establecer una caducidad superior.
En cualquier caso, la ley exige que el documento indique expresamente su plazo de validez, durante el cual las condiciones ofertadas son vinculantes para la entidad.
En la práctica, los bancos suelen fijar una vigencia superior a la que marca la ley, que puede llegar a los 30 días.
Un ejemplo sobre los plazos:
Resulta más fácil de entender con un ejemplo. Supongamos que queremos comprar una casa y el banco nos entrega la FEIN el 1 de septiembre con una validez hasta el 30 de septiembre. La ley exige que transcurra un plazo mínimo de diez días naturales entre la entrega de la FEIN y la firma de la hipoteca (14 días en Cataluña), por lo que no podremos firmar hasta que haya finalizado ese período de reflexión.
Una vez cumplido ese plazo y mientras la FEIN siga vigente, podremos formalizar la hipoteca en las condiciones ofrecidas por la entidad. Si llega el 1 de octubre y todavía no hemos firmado, la FEIN habrá caducado y el banco podrá emitir una nueva oferta con condiciones diferentes.
¿Qué pasa si la FEIN caduca?
Si tardamos demasiado en firmar la hipoteca, corremos el riesgo de que la FEIN expire. Si eso ocurre, el banco deja de estar obligado a mantener las condiciones recogidas en esa oferta, lo que significa que puede subir el tipo de interés, variar el plazo, etc.


 Calcula tu cuota